Os fundos mútuos são, nas palavras da CMF, uma das principais fontes de poupança da economia chilena. Em setembro de 2026 administraram um patrimônio médio de 102.526 bilhões de pesos (cerca de US$ 108,233 bilhões) e, pela primeira vez na história, passaram de 4 milhões de cotistas: 4.021.201, 8,58% a mais que um ano antes, segundo o relatório mensal da Asociación de Fondos Mutuos (AFM). A indústria cresceu 14,9% em doze meses e tem 443 fundos com 2.698 séries.
Este guia explica o que é um fundo mútuo, que tipos existem, quanto cobram e quanto cada categoria rendeu, com dados da CMF e da AFM. Não recomenda nenhum fundo: a rentabilidade passada não garante a futura e o valor das cotas pode cair.
Ver os dados em uma tabela
| Patrimônio, trilhões de $ | 102,5 |
| Cotistas | 4.021.201 |
| Crescimento em 12 meses | 14,9% |
| Fundos | 443 |
O que são os fundos mútuos e como funcionam
Um fundo mútuo reúne o dinheiro de muitas pessoas em um patrimônio comum investido por uma administradora geral de fundos (AGF), fiscalizada pela CMF. Cada investidor compra cotas cujo valor sobe ou cai com os instrumentos do fundo (depósitos, títulos, ações). A maioria permite resgatar o dinheiro em poucos dias, e cada fundo tem séries com custos diferentes conforme o tipo de cliente: varejo, APV, alta renda ou institucional.
Em junho de 2026, os cotistas de varejo eram mais de 74,3% do total, seguidos dos de APV (22%) e de alta renda (3,3%), segundo a CMF. Os fundos mútuos também são uma das vias para a previdência voluntária: no guia do APV explicamos os regimes A e B.
Ver os dados em uma tabela
| Patrimônio (trilhões de $) | |
|---|---|
| Dez 2025 | 90,4 |
| Jan | 90,6 |
| Fev | 91,6 |
| Mar | 92,8 |
| Abr | 95,1 |
| Mai | 97,0 |
| Jun | 98,4 |
| Jul | 98,9 |
| Ago | 100,3 |
| Set | 102,5 |
| Set | 102.526 | 4.021.201 |
| Ago | 100.287 | 3.987.523 |
| Jul | 98.854 | 3.965.772 |
| Jun | 98.446 | 3.942.412 |
| Mai | 97.042 | 3.914.197 |
| Abr | 95.069 | 3.874.144 |
| Mar | 92.827 | 3.845.871 |
| Fev | 91.611 | 3.824.535 |
| Jan | 90.593 | 3.798.713 |
| Dez 2025 | 90.393 | 3.774.260 |
Tipos de fundos mútuos e quanto pesa cada um
A AFM classifica os fundos conforme a estratégia efetiva de investimento. Os de dívida de menos de 90 dias (que investem em depósitos e papéis de curto prazo) são os maiores, com 34,3 trilhões de pesos e 33,42% do patrimônio. Em seguida vêm os de dívida de mais de 365 dias, os balanceados (misturam renda fixa e ações), os de dívida de menos de 365 dias e os de ações:
| Categoria | Patrimônio (bilhões de $) | Participação |
|---|---|---|
| Dívida, menos de 90 dias | 34.267 | 33,42% |
| Dívida, mais de 365 dias | 22.501 | 21,95% |
| Balanceado | 17.411 | 16,98% |
| Dívida, menos de 365 dias | 16.462 | 16,06% |
| Ações | 8.941 | 8,72% |
| Outros e investidores qualificados | 2.944 | 2,88% |
Fonte: Asociación de Fondos Mutuos (AFM), relatório mensal da indústria, setembro de 2026, Quadro 2. Os fundos de maior risco são os que mais crescem: os balanceados subiram 38,1% em 2026 e 56,2% em doze meses, e os de ações, 26,6% no ano e 41,7% em doze meses.
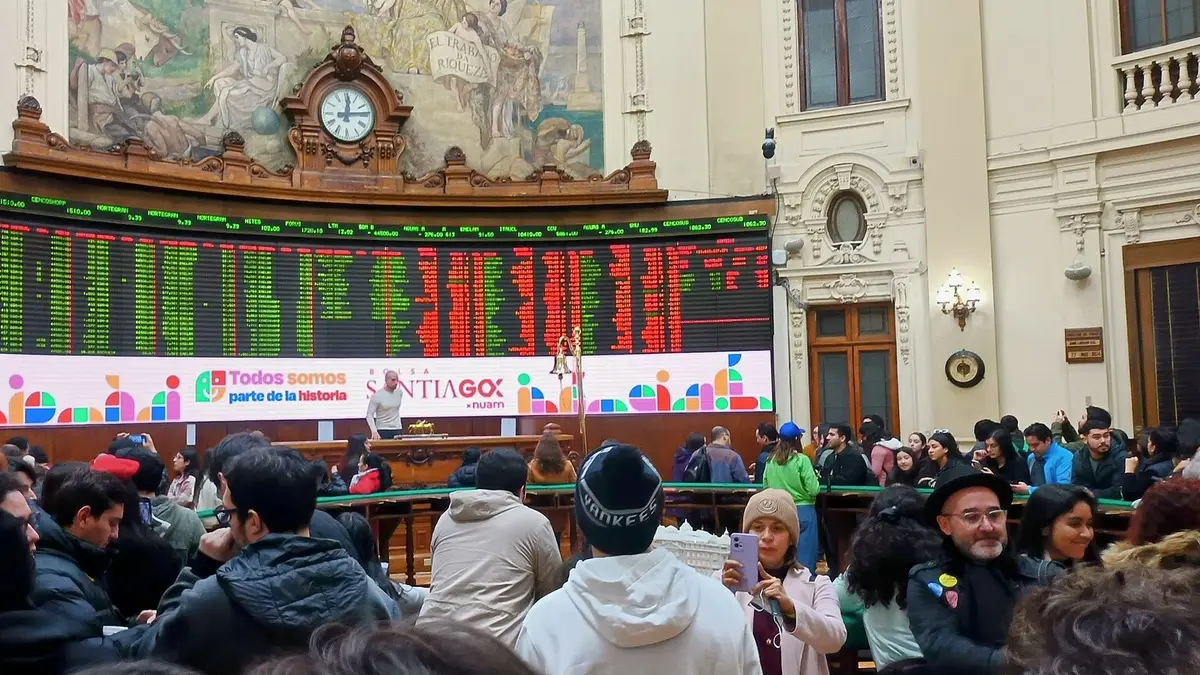
Quanto os fundos mútuos renderam por categoria
A AFM publica a rentabilidade nominal anual líquida de custos de cada categoria, ponderada pelo patrimônio. Em 2025 todas foram positivas: os de ações ganharam 31,82%, os balanceados 9,85% e os de dívida entre 4,33% e 6,82%, segundo seu relatório anual. Mas há anos ruins: em 2022 os de ações perderam 9,83% e em 2021 os de dívida de longo prazo caíram 4,24%.
Ver os dados em uma tabela
| Ações | Balanceado | Dívida, mais de 365 dias | Dívida, menos de 365 dias | Dívida, menos de 90 dias | |
|---|---|---|---|---|---|
| 2019 | 19,17% | 11,47% | 5,75% | 3,14% | 2,27% |
| 2020 | 9,78% | 4,00% | 4,90% | 2,48% | 0,75% |
| 2021 | 23,53% | 7,79% | -4,24% | 0,26% | 0,50% |
| 2022 | -9,83% | -3,10% | 11,46% | 9,21% | 6,46% |
| 2023 | 22,19% | 9,99% | 6,17% | 8,50% | 9,28% |
| 2024 | 21,80% | 10,89% | 8,16% | 7,05% | 5,59% |
| 2025 | 31,82% | 9,85% | 6,82% | 4,33% | 4,38% |
| Categoria | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | Acumulado 2019-2025 |
|---|---|---|---|---|---|---|---|---|
| Ações | 19,17% | 9,78% | 23,53% | -9,83% | 22,19% | 21,80% | 31,82% | 185,9% |
| Balanceado | 11,47% | 4,00% | 7,79% | -3,10% | 9,99% | 10,89% | 9,85% | 62,2% |
| Dívida, mais de 365 dias | 5,75% | 4,90% | -4,24% | 11,46% | 6,17% | 8,16% | 6,82% | 45,2% |
| Dívida, menos de 365 dias | 3,14% | 2,48% | 0,26% | 9,21% | 8,50% | 7,05% | 4,33% | 40,2% |
| Dívida, menos de 90 dias | 2,27% | 0,75% | 0,50% | 6,46% | 9,28% | 5,59% | 4,38% | 32,8% |
Fonte: Asociación de Fondos Mutuos (AFM), relatório anual 2025, Quadro 6; o acumulado é cálculo da Pauta Financiera compondo as rentabilidades anuais. São números nominais: para saber quanto se ganhou em poder de compra é preciso descontar a inflação, que mostramos na matéria sobre o IPC.
Rentabilidade contra risco
Uma forma simples de ver a relação entre ganho e risco é comparar a média anual de cada categoria com sua variabilidade (o desvio padrão das rentabilidades). Entre 2019 e 2025, os de ações tiveram média de 16,9% ao ano com variabilidade de 12,5 pontos; os de dívida de menos de 90 dias, 4,2% com 3,0 pontos.
Ver os dados em uma tabela
| Variabilidade (desvio padrão, pontos) | Rentabilidade média anual | |
|---|---|---|
| Ações | 13 | 17% |
| Balanceado | 5 | 7% |
| Dívida, mais de 365 dias | 5 | 6% |
| Dívida, menos de 365 dias | 3 | 5% |
| Dívida, menos de 90 dias | 3 | 4% |
No primeiro semestre de 2026, a CMF informou que os fundos de ações internacionais lideraram com 11,9% (8,9% real) e os balanceados agressivos ganharam 10,9% (7,9% real), enquanto os de dívida de menos de 90 dias em pesos renderam 1,99%, ou -0,7% real: abaixo da inflação do período.
Você administra fundos ou assessora investidores? Mostre sua proposta aos leitores da Pauta Financiera.
Ver formatos publicitáriosQuanto cobram: a taxa anual de custos
O custo de um fundo se resume na TAC (taxa anual de custos), que inclui a remuneração da administradora e as despesas do fundo e é descontada do valor da cota. Em junho de 2026, a TAC média do sistema era 1,1% ao ano, 5 pontos-base a mais que no fim de 2025, segundo a CMF. As séries digitais para investidores de varejo cobram em média 1,2%, contra 1,6% das não digitais.
| Investimento | Custo anual com TAC 1,2% (digital) | Custo anual com TAC 1,6% (não digital) | Diferença |
|---|---|---|---|
| $1.000.000 | $12.000 | $16.000 | $4.000 |
| $5.000.000 | $60.000 | $80.000 | $20.000 |
| $20.000.000 | $240.000 | $320.000 | $80.000 |
Cálculo da Pauta Financiera com as TAC médias da CMF, sobre um saldo constante durante um ano. Em fundos de dívida de curto prazo, onde a rentabilidade anual recente ficou entre 4% e 6%, uma diferença de 0,4 ponto em custos leva uma parte relevante do ganho. Por isso convém comparar a TAC da mesma categoria no Portal de Fundos Mútuos da CMF.
Em que investem e o que verificar antes de entrar
Em setembro de 2026, 69% do investimento estava em instrumentos de dívida (69.972 bilhões de pesos) e 31% em renda variável (31.390 bilhões), e 88% em emissores nacionais, segundo o relatório trimestral da AFM. Os depósitos a prazo são o instrumento preferido: representam 26% da carteira da indústria. Quem compara um fundo de dívida de curto prazo com um depósito pode ver nossa matéria sobre quanto rende um depósito a prazo.
- Risco: os fundos mútuos não têm garantia estatal; o valor da cota pode cair, sobretudo nos de ações e balanceados.
- Prazo: os de dívida de menos de 90 dias servem para dinheiro que será usado em breve; os de ações, para horizontes longos.
- Custos: comparar a TAC dentro da mesma categoria e série.
- Resgate: verificar no regulamento interno o prazo de pagamento e se há comissão por resgate antecipado.
Como investir passo a passo
Para entrar em um fundo é preciso ter conta em uma administradora geral de fundos, em um banco ou em uma corretora que o distribua. Antes de investir, convém seguir cinco passos: definir quando o dinheiro será necessário; escolher a categoria que combina com esse prazo e com a tolerância a perdas; ler o regulamento interno e o folheto informativo do fundo, que explicam em que investe, quanto cobra e quanto demora o resgate; escolher a série adequada (varejo, digital ou APV), porque o custo muda; e comparar a rentabilidade do fundo com a da categoria em vários anos, não só no último.
Perguntas frequentes
O que é um fundo mútuo em palavras simples?
É um fundo comum com dinheiro de muitas pessoas que uma administradora investe em depósitos, títulos ou ações. Cada pessoa é dona de cotas cujo valor muda com esses investimentos.
É possível perder dinheiro em um fundo mútuo?
Sim. Os fundos não têm rentabilidade garantida. Segundo a AFM, os de ações perderam 9,83% em 2022 e os de dívida de mais de 365 dias, 4,24% em 2021.
Quanto cobra um fundo mútuo?
A TAC média do sistema era de 1,1% ao ano em junho de 2026, segundo a CMF. As séries digitais de varejo tiveram média de 1,2% e as não digitais, 1,6%.
O que é melhor, um fundo mútuo ou um depósito a prazo?
Depende do prazo e do risco aceito. O depósito a prazo tem uma taxa fixa conhecida e o fundo mútuo uma rentabilidade variável; muitos fundos de dívida, na verdade, investem em depósitos a prazo.
Onde comparo fundos mútuos?
No Portal de Fundos Mútuos da CMF, que mostra rentabilidades, custos e carteiras por fundo e série, e nos relatórios da Asociación de Fondos Mutuos.
Esta informação é jornalística e educativa, não uma recomendação financeira. Confira as condições e o custo total (CAE) com a instituição antes de contratar.