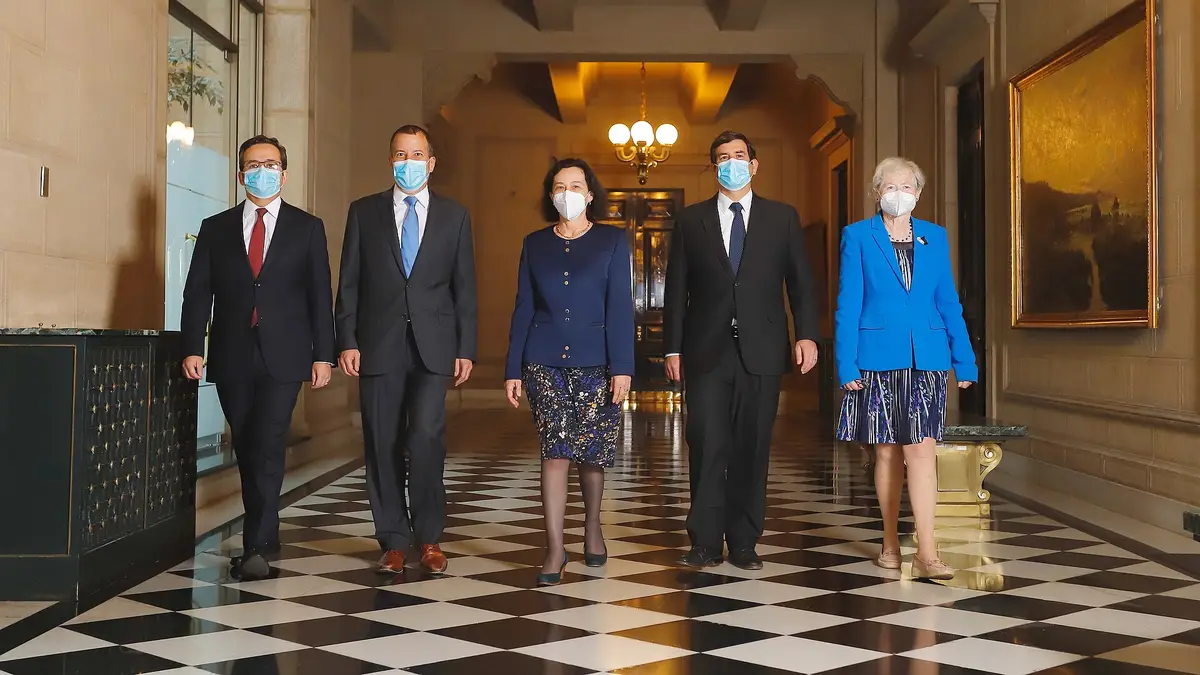
El Consejo del Banco Central de Chile tendrá su segunda Reunión de Política Financiera (RPF) del año el viernes 13 y el lunes 16 de noviembre de 2026. El comunicado se publicará el lunes 16 a partir de las 18:00, y al día siguiente, el martes 17, saldrá el Informe de Estabilidad Financiera (IEF) del segundo semestre (Banco Central). La decisión central es el requerimiento de capital contracíclico (RCC), un colchón de capital que los bancos deben acumular en tiempos normales para poder seguir prestando si llega una crisis. En la reunión de mayo, el Consejo lo subió por unanimidad de 0,5% a 1% de los activos ponderados por riesgo, su nivel neutral, con 24 meses para cumplirlo (La República; CNN Chile).
Ver los datos en una tabla
| Capital contracíclico | 1% |
| Holguras de capital CET1 | 3,2% |
| Rentabilidad sobre patrimonio | 15,07% |
| Morosidad de 90 días o más | 2,36% |
Qué decide la Reunión de Política Financiera de noviembre
El RCC se activó por primera vez en mayo de 2023, en 0,5%, y se mantuvo así hasta mayo de 2026. En noviembre de 2025 el Consejo había anunciado que evaluaría la convergencia al nivel neutral según las condiciones macrofinancieras, y en mayo la concretó. Para justificarlo, el Banco Central apuntó a que los riesgos globales siguen elevados, con una posible escalada de la guerra en Medio Oriente y su efecto en inflación y crecimiento, y a que los bancos tenían holguras de capital CET1 de 3,2% de los activos ponderados por riesgo a febrero, varias veces el alza exigida (CNN Chile). La CMF emitió un informe previo favorable.
En noviembre, el Consejo puede mantener el 1%, cambiar su plazo de implementación o, si viera un deterioro abrupto, liberarlo para que los bancos usen ese capital y sigan dando crédito: esa es la lógica de un colchón contracíclico. El Banco Central no anticipa su decisión; lo que diga el lunes 16 se conocerá con el comunicado. Qué bancos son los más grandes y cuánto capital manejan está en nuestro ranking de bancos por activos y utilidades.
- may 2023Se activa en 0,5%Primer uso del instrumento
- nov 2025El Consejo anuncia que evaluará subirlo
- 18 may 2026Sube a 1%, su nivel neutralUnánime; 24 meses para cumplir
- 13 y 16 nov 2026Reunión de Política FinancieraComunicado desde las 18:00 del lunes 16
- 17 nov 2026Informe de Estabilidad Financiera
Qué dijo el Informe de Estabilidad Financiera de mayo
El IEF del primer semestre, publicado el 19 de mayo, identificó como principal riesgo global un estrechamiento abrupto de las condiciones de financiamiento. Sumó otras vulnerabilidades: la deuda pública elevada en varias economías, las altas valorizaciones de activos riesgosos y el papel creciente de los intermediarios financieros no bancarios. En lo local, describió que las vulnerabilidades de hogares y empresas se mantienen acotadas, que la rentabilidad de la banca está sobre su promedio histórico y que los bancos tendrían capital y liquidez para seguir solventes en un escenario de tensión severo (CNN Chile).
Desde entonces cambiaron dos cosas. La economía se debilitó más de lo previsto: el Banco Central recortó en septiembre su proyección de crecimiento 2026 a 0,25%-0,75%, y el Imacec de septiembre creció solo 0,2%, como detallamos en la nota del Imacec. Y la región tuvo un recordatorio de riesgo bancario con la crisis de Ueno Bank en Paraguay, que revisamos en qué cubre la garantía de depósitos en Chile. El IEF del día 17 dirá cómo pesan esos cambios.
Cómo llega la banca: utilidades, crédito y morosidad a septiembre
Los datos más recientes de la Comisión para el Mercado Financiero, publicados el 29 de octubre (CMF), muestran una banca rentable pero con poco crédito nuevo. Las utilidades acumuladas a septiembre sumaron US$4.616 millones, 2,78% más en términos reales que un año antes, por un mayor margen de intereses y reajustes. Las colocaciones llegaron a US$297.749 millones y crecieron apenas 0,93% real en doce meses, con la cartera comercial en +1,57% y la de consumo en caída. La morosidad de 90 días o más subió a 2,36% (2,34% en agosto).
| Indicador (sistema bancario) | Agosto 2026 | Septiembre 2026 |
|---|---|---|
| Colocaciones, variación real 12 meses | — | 0,93% |
| Utilidades acumuladas | — | US$4.616 millones |
| Rentabilidad sobre patrimonio (ROAE) | — | 15,07% |
| Rentabilidad sobre activos (ROAA) | 1,34% | 1,34% |
| Índice de provisiones | 2,51% | 2,49% |
| Cartera deteriorada | 5,88% | 5,81% |
| Morosidad de 90 días o más | 2,34% | 2,36% |
Fuente: CMF, Informe de Desempeño del Sistema Bancario y de Cooperativas a septiembre de 2026, publicado el 29 de octubre de 2026. El guion indica que el comunicado no informa la cifra de agosto. En las cooperativas supervisadas, las colocaciones crecieron 5,15% real y su morosidad de 90 días subió a 2,50%.
¿Tu banco, cooperativa o fintech quiere llegar a quienes siguen la regulación financiera? Anuncia en Pauta Financiera.
Ver formatos publicitariosCuánto capital extra significa el 1%
El requerimiento se calcula sobre los activos ponderados por riesgo: los préstamos e inversiones de cada banco, ajustados según cuán riesgosos son. Un crédito hipotecario pondera menos que uno de consumo, por ejemplo. Con un RCC de 1%, por cada $100.000 millones de activos ponderados el banco debe sumar $1.000 millones de capital básico adicional, por sobre los mínimos de la Ley General de Bancos. En mayo, el Banco Central estimó que las holguras de capital de la banca, de 3,2% de los activos ponderados por riesgo a febrero, eran varias veces el aumento exigido, y por eso dio 24 meses para completarlo (CNN Chile).
Qué significa el capital contracíclico para quien pide un crédito
Para un cliente, el RCC no es un cobro ni cambia directamente la tasa de un crédito. Lo que hace es obligar a los bancos a respaldar sus préstamos con más capital propio. En teoría, eso puede encarecer o frenar algo el crédito mientras se acumula; el Banco Central argumentó en mayo que las holguras existentes permitían absorber el alza sin restringir los préstamos. La contracara es que, en una crisis, ese colchón puede liberarse para que la banca no corte el financiamiento a hogares y empresas. Esta nota es informativa y no constituye una recomendación financiera.
Preguntas frecuentes sobre la Reunión de Política Financiera
¿Cuándo es la Reunión de Política Financiera de noviembre de 2026?
Los días 13 y 16 de noviembre. El comunicado se publica el lunes 16 desde las 18:00.
¿Qué es el requerimiento de capital contracíclico?
Un capital adicional que el Banco Central exige a los bancos en tiempos normales y que puede liberar en una crisis. Hoy está fijado en 1% de los activos ponderados por riesgo, con plazo de 24 meses desde mayo de 2026.
¿Cuándo sale el Informe de Estabilidad Financiera?
El martes 17 de noviembre de 2026. Es el informe del segundo semestre; el anterior se publicó el 19 de mayo.
¿Cuánto ganaron los bancos en Chile a septiembre de 2026?
US$4.616 millones acumulados, un 2,78% más en términos reales que un año antes, según la CMF.