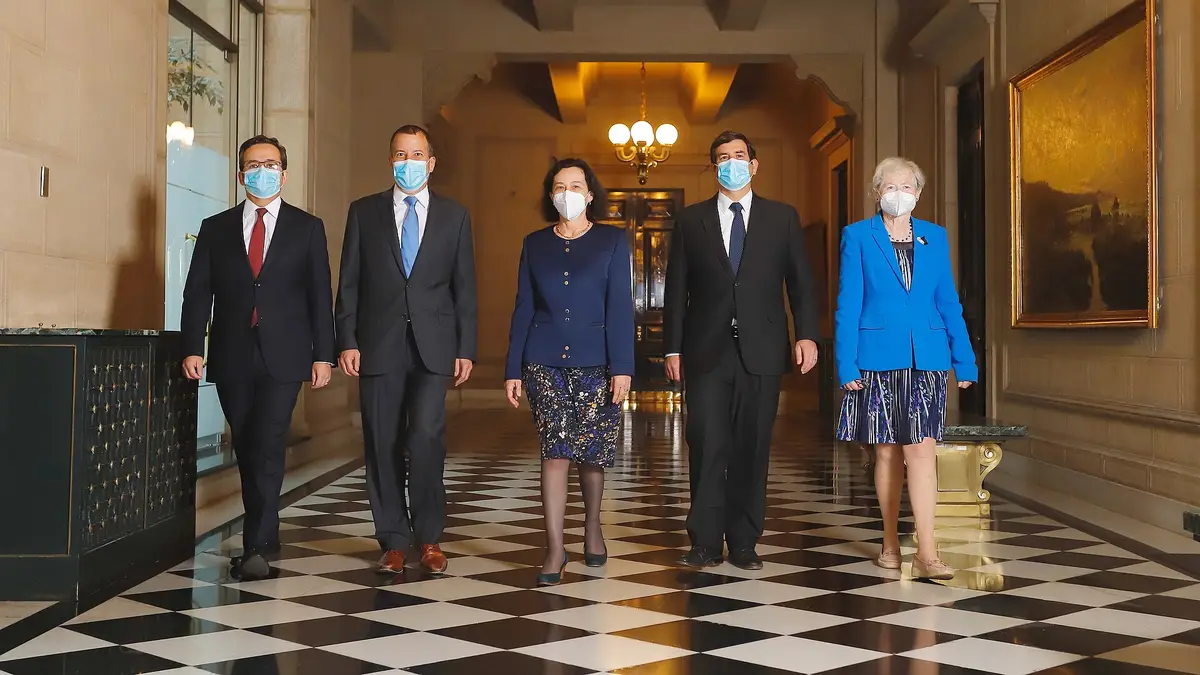
O Conselho do Banco Central do Chile fará sua segunda Reunião de Política Financeira (RPF) do ano na sexta, 13, e na segunda, 16 de novembro de 2026. O comunicado será divulgado na segunda, 16, a partir das 18h, e no dia seguinte, terça, 17, sairá o Relatório de Estabilidade Financeira (IEF) do segundo semestre (Banco Central). A decisão central é o requerimento de capital contracíclico (RCC), um colchão de capital que os bancos devem acumular em tempos normais para poder seguir emprestando se vier uma crise. Na reunião de maio, o Conselho o elevou por unanimidade de 0,5% para 1% dos ativos ponderados pelo risco, seu nível neutro, com 24 meses para cumprir (La República; CNN Chile).
Ver os dados em uma tabela
| Capital contracíclico | 1% |
| Folga de capital CET1 | 3,2% |
| Retorno sobre patrimônio | 15,07% |
| Inadimplência de 90 dias ou mais | 2,36% |
O que decide a Reunião de Política Financeira de novembro
O RCC foi ativado pela primeira vez em maio de 2023, em 0,5%, e ficou assim até maio de 2026. Em novembro de 2025, o Conselho havia anunciado que avaliaria a convergência ao nível neutro conforme as condições macrofinanceiras e, em maio, a concretizou. Para justificar, o Banco Central apontou que os riscos globais seguem elevados, com uma possível escalada da guerra no Oriente Médio e seu efeito sobre inflação e crescimento, e que os bancos tinham folga de capital CET1 de 3,2% dos ativos ponderados pelo risco em fevereiro, várias vezes o aumento exigido (CNN Chile). A CMF, reguladora financeira do Chile, emitiu parecer prévio favorável.
Em novembro, o Conselho pode manter o 1%, mudar o prazo de implementação ou, se visse uma deterioração abrupta, liberá-lo para que os bancos usem esse capital e sigam concedendo crédito: essa é a lógica de um colchão contracíclico. O Banco Central não antecipa sua decisão; o que disser na segunda, 16, será conhecido com o comunicado. Quais bancos são os maiores e quanto capital administram está no nosso ranking de bancos por ativos e lucros.
- mai 2023Ativado em 0,5%Primeiro uso do instrumento
- nov 2025Conselho anuncia que avaliará elevá-lo
- 18 mai 2026Sobe para 1%, seu nível neutroUnânime; 24 meses para cumprir
- 13 e 16 nov 2026Reunião de Política FinanceiraComunicado a partir das 18h de segunda, 16
- 17 nov 2026Relatório de Estabilidade Financeira
O que disse o Relatório de Estabilidade Financeira de maio
O IEF do primeiro semestre, publicado em 19 de maio, identificou como principal risco global um aperto abrupto das condições de financiamento. Somou outras vulnerabilidades: a dívida pública elevada em várias economias, as altas valorizações de ativos de risco e o papel crescente dos intermediários financeiros não bancários. No plano local, descreveu que as vulnerabilidades de famílias e empresas seguem contidas, que a rentabilidade dos bancos está acima da média histórica e que eles teriam capital e liquidez para seguir solventes num cenário de estresse severo (CNN Chile).
Desde então, duas coisas mudaram. A economia enfraqueceu mais que o previsto: o Banco Central cortou em setembro a projeção de crescimento de 2026 para 0,25%-0,75%, e o Imacec de setembro cresceu só 0,2%, como detalhamos em a matéria do Imacec. E a região teve um lembrete de risco bancário com a crise do Ueno Bank no Paraguai, que analisamos em o que cobre a garantia de depósitos no Chile. O IEF do dia 17 mostrará quanto pesam essas mudanças.
Como chegam os bancos: lucro, crédito e inadimplência em setembro
Os dados mais recentes da Comissão para o Mercado Financeiro, publicados em 29 de outubro (CMF), mostram bancos rentáveis, mas com pouco crédito novo. O lucro acumulado até setembro somou US$4.616 milhões, 2,78% mais em termos reais que um ano antes, por uma maior margem de juros e reajustes. As operações de crédito chegaram a US$297.749 milhões e cresceram só 0,93% real em doze meses, com a carteira comercial em +1,57% e a de consumo em queda. A inadimplência de 90 dias ou mais subiu para 2,36% (2,34% em agosto).
| Indicador (sistema bancário) | Agosto 2026 | Setembro 2026 |
|---|---|---|
| Crédito, variação real em 12 meses | — | 0,93% |
| Lucro acumulado | — | US$4.616 milhões |
| Retorno sobre patrimônio (ROAE) | — | 15,07% |
| Retorno sobre ativos (ROAA) | 1,34% | 1,34% |
| Índice de provisões | 2,51% | 2,49% |
| Carteira deteriorada | 5,88% | 5,81% |
| Inadimplência de 90 dias ou mais | 2,34% | 2,36% |
Fonte: CMF, Relatório de Desempenho do Sistema Bancário e de Cooperativas até setembro de 2026, publicado em 29 de outubro de 2026. O traço indica que o comunicado não informa o dado de agosto. Nas cooperativas supervisionadas, o crédito cresceu 5,15% real e a inadimplência de 90 dias subiu para 2,50%.
Seu banco, cooperativa ou fintech quer alcançar quem acompanha a regulação financeira? Anuncie na Pauta Financiera.
Ver formatos publicitáriosQuanto capital extra significa o 1%
O requerimento é calculado sobre os ativos ponderados pelo risco: os empréstimos e investimentos de cada banco, ajustados conforme seu risco. Um financiamento imobiliário pondera menos que um crédito ao consumo, por exemplo. Com um RCC de 1%, para cada $100 bilhões de ativos ponderados o banco deve somar $1 bilhão de capital básico adicional, além dos mínimos da Lei Geral de Bancos. Em maio, o Banco Central calculou que as folgas de capital dos bancos, de 3,2% dos ativos ponderados pelo risco em fevereiro, eram várias vezes o aumento exigido, e por isso deu 24 meses para completá-lo (CNN Chile).
O que o capital contracíclico significa para quem pede crédito
Para o cliente, o RCC não é uma tarifa nem muda diretamente a taxa de um empréstimo. O que faz é obrigar os bancos a respaldar seus créditos com mais capital próprio. Em teoria, isso pode encarecer ou frear um pouco o crédito enquanto é acumulado; o Banco Central argumentou em maio que as folgas existentes permitiam absorver a alta sem restringir os empréstimos. A contrapartida é que, numa crise, esse colchão pode ser liberado para que os bancos não cortem o financiamento a famílias e empresas. Esta matéria é informativa e não constitui recomendação financeira.
Perguntas frequentes sobre a Reunião de Política Financeira
Quando é a Reunião de Política Financeira de novembro de 2026?
Nos dias 13 e 16 de novembro. O comunicado sai na segunda, 16, a partir das 18h.
O que é o requerimento de capital contracíclico?
Um capital adicional que o Banco Central exige dos bancos em tempos normais e que pode liberar numa crise. Hoje está fixado em 1% dos ativos ponderados pelo risco, com prazo de 24 meses a partir de maio de 2026.
Quando sai o Relatório de Estabilidade Financeira?
Na terça, 17 de novembro de 2026. É o relatório do segundo semestre; o anterior saiu em 19 de maio.
Quanto os bancos no Chile lucraram até setembro de 2026?
US$4.616 milhões acumulados, 2,78% a mais em termos reais que um ano antes, segundo a CMF.